· 5 min de lecture
Rente stijgt opnieuw: wat betekent dat voor wie een woning koopt?
Par Sarah Van Capellen
Keerbergen, 2 november 2026 — Wie vandaag een woning wil kopen of herfinancieren, merkt het meteen: lenen is opnieuw duurder geworden. Na een korte periode van dalende rentes in 2024 en 2025 gaat de beweging sinds het voorjaar weer de andere kant op. Wat zit erachter, en wat betekent het voor kopers, eigenaars en verhuurders?
De ECB draait de kraan weer dicht
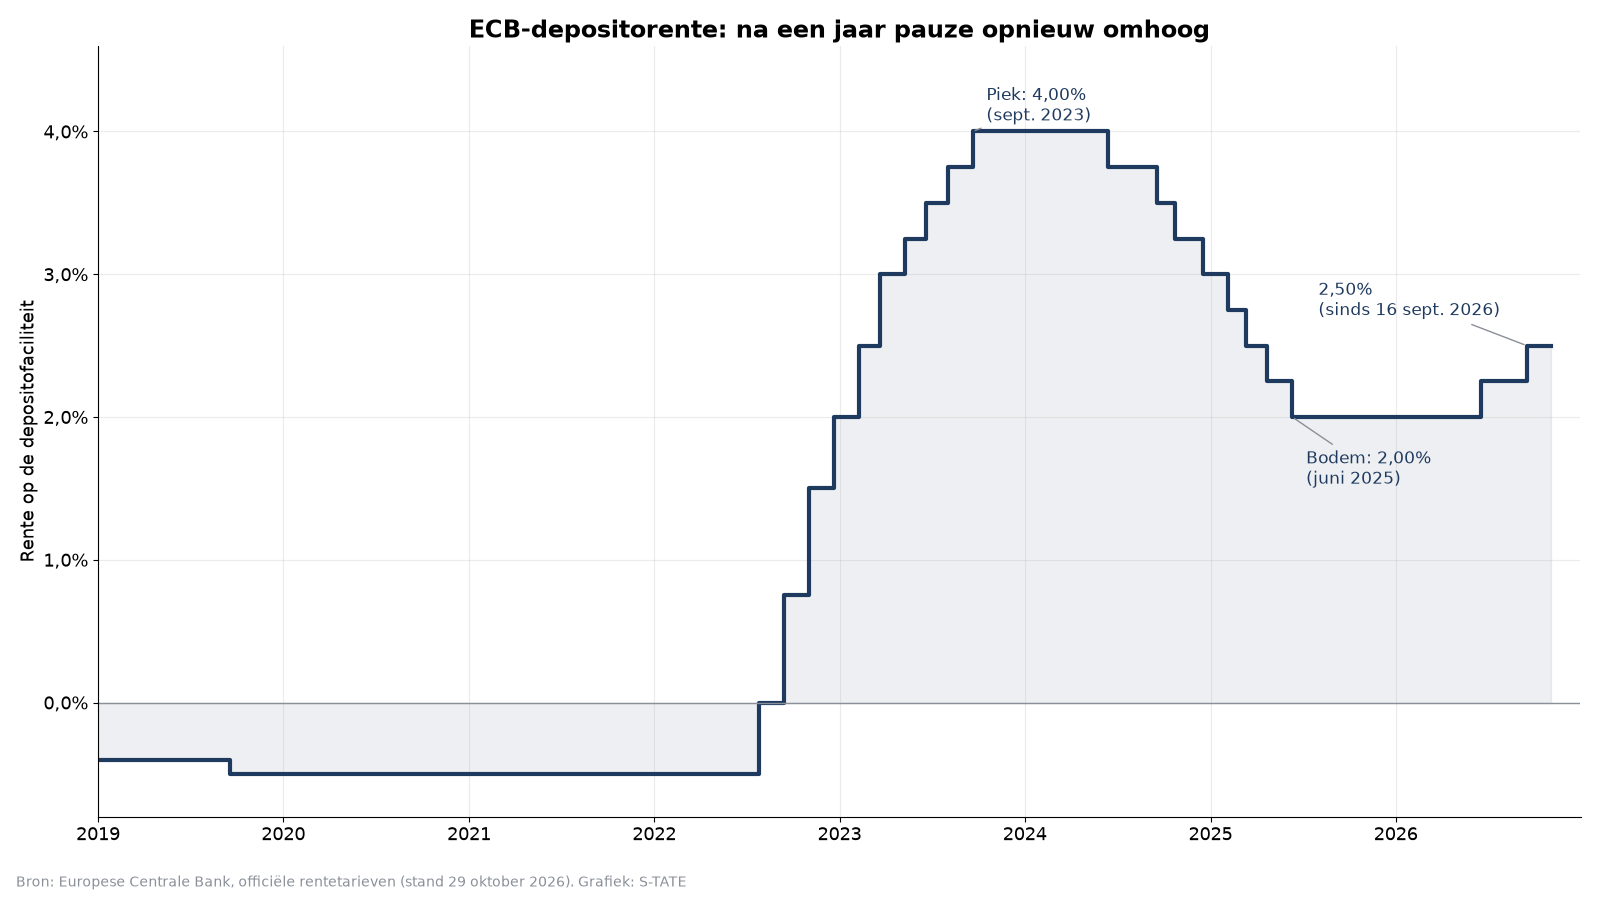
Tussen juni 2024 en juni 2025 verlaagde de Europese Centrale Bank haar depositorente stap voor stap van 4,00% naar 2,00%. Een jaar lang bleef die rente daarna stabiel. Maar in 2026 sloeg de inflatie opnieuw toe, vooral door de stijgende energieprijzen. De ECB verhoogde haar rente op 17 juni 2026 naar 2,25% en op 16 september naar 2,50%.
Op 29 oktober 2026 liet de ECB de rente ongewijzigd. Ze wees er wel op dat de energieprijzen blijven stijgen en dat de financieringsvoorwaarden krapper zijn geworden. Volgens CNBC rekenden de geldmarkten na het besluit op een kans van ongeveer 67% op een nieuwe renteverhoging in december.
Inflatie in België boven 5%
De rentestijging heeft een duidelijke oorzaak. Volgens Statbel liep de Belgische inflatie in oktober 2026 op tot 5,26%, tegenover 4,69% in september en 3,97% in augustus. Energie is de grote motor: aardgas werd op een jaar tijd 52,5% duurder, elektriciteit 23,7% en stookolie 30,8%. De kerninflatie, zonder energie en onbewerkte voeding, bleef met 2,80% wel een stuk lager.
Ook de huurprijzen stijgen: de inflatie voor huren klom in oktober naar 3,07%.
De lange rente stijgt het hardst
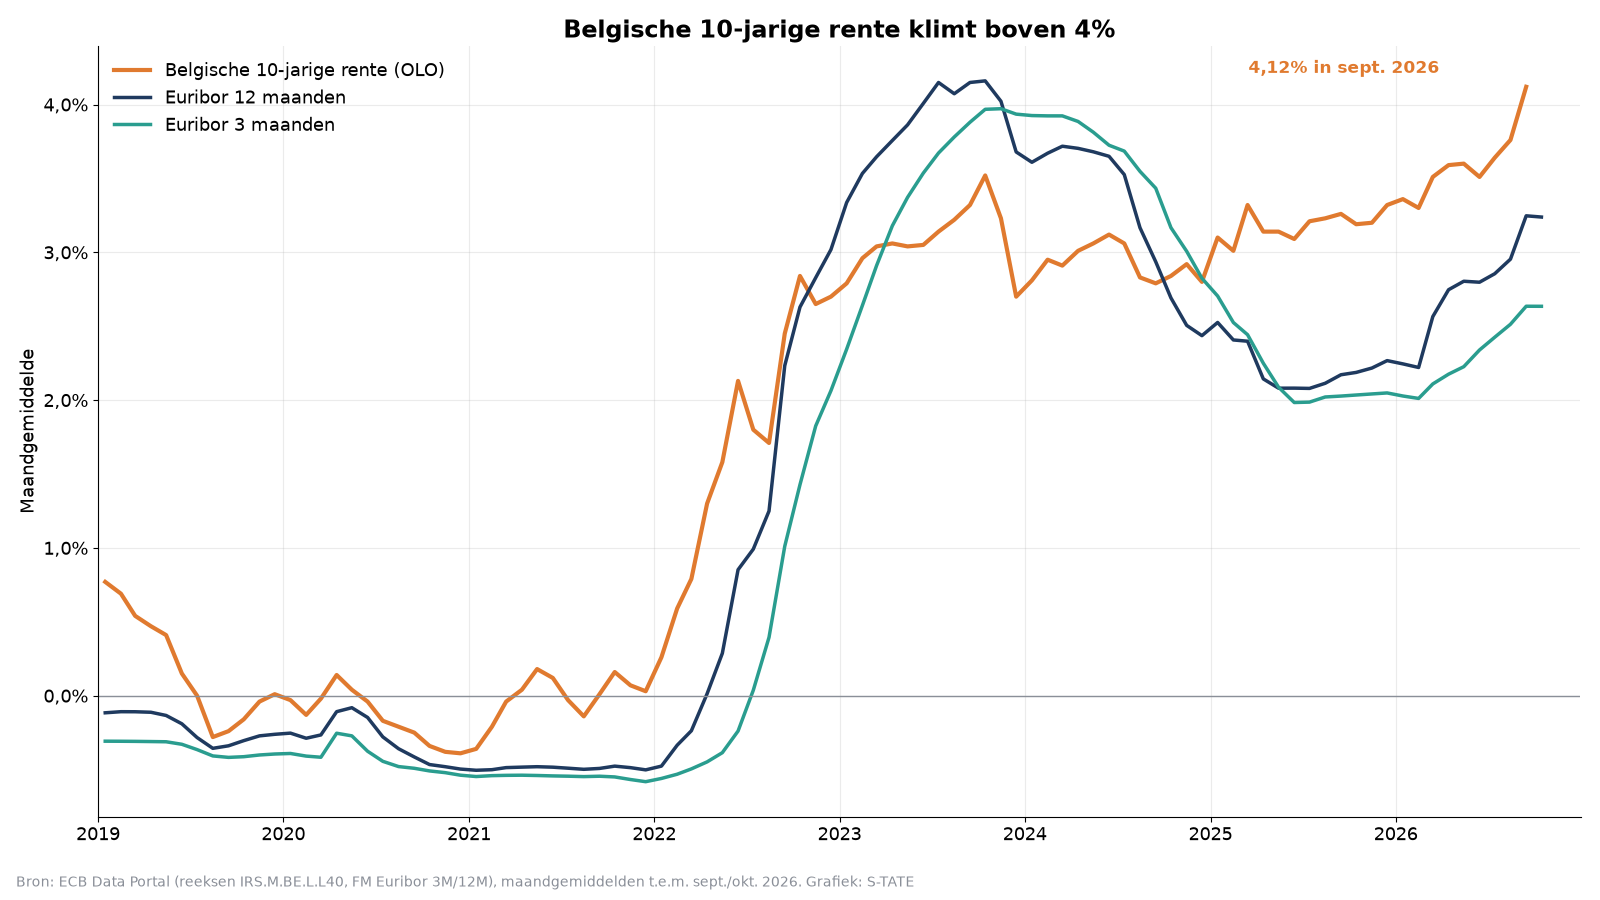
Voor woonkredieten met een vaste rente telt vooral de lange rente. Banken kijken daarbij naar de rente die de Belgische overheid betaalt op haar 10-jarige leningen, de OLO. Die rente steeg volgens het ECB Data Portal van gemiddeld 3,01% in februari 2025 naar 4,12% in september 2026. Trends noemt het het hoogste peil sinds de schuldencrisis van 2012.
Ook de korte rente beweegt mee. De Euribor op 12 maanden, belangrijk voor variabele formules, steeg van 2,08% in juli 2025 naar 3,24% in oktober 2026.
Woonkredieten bijna terug op het niveau van 2023
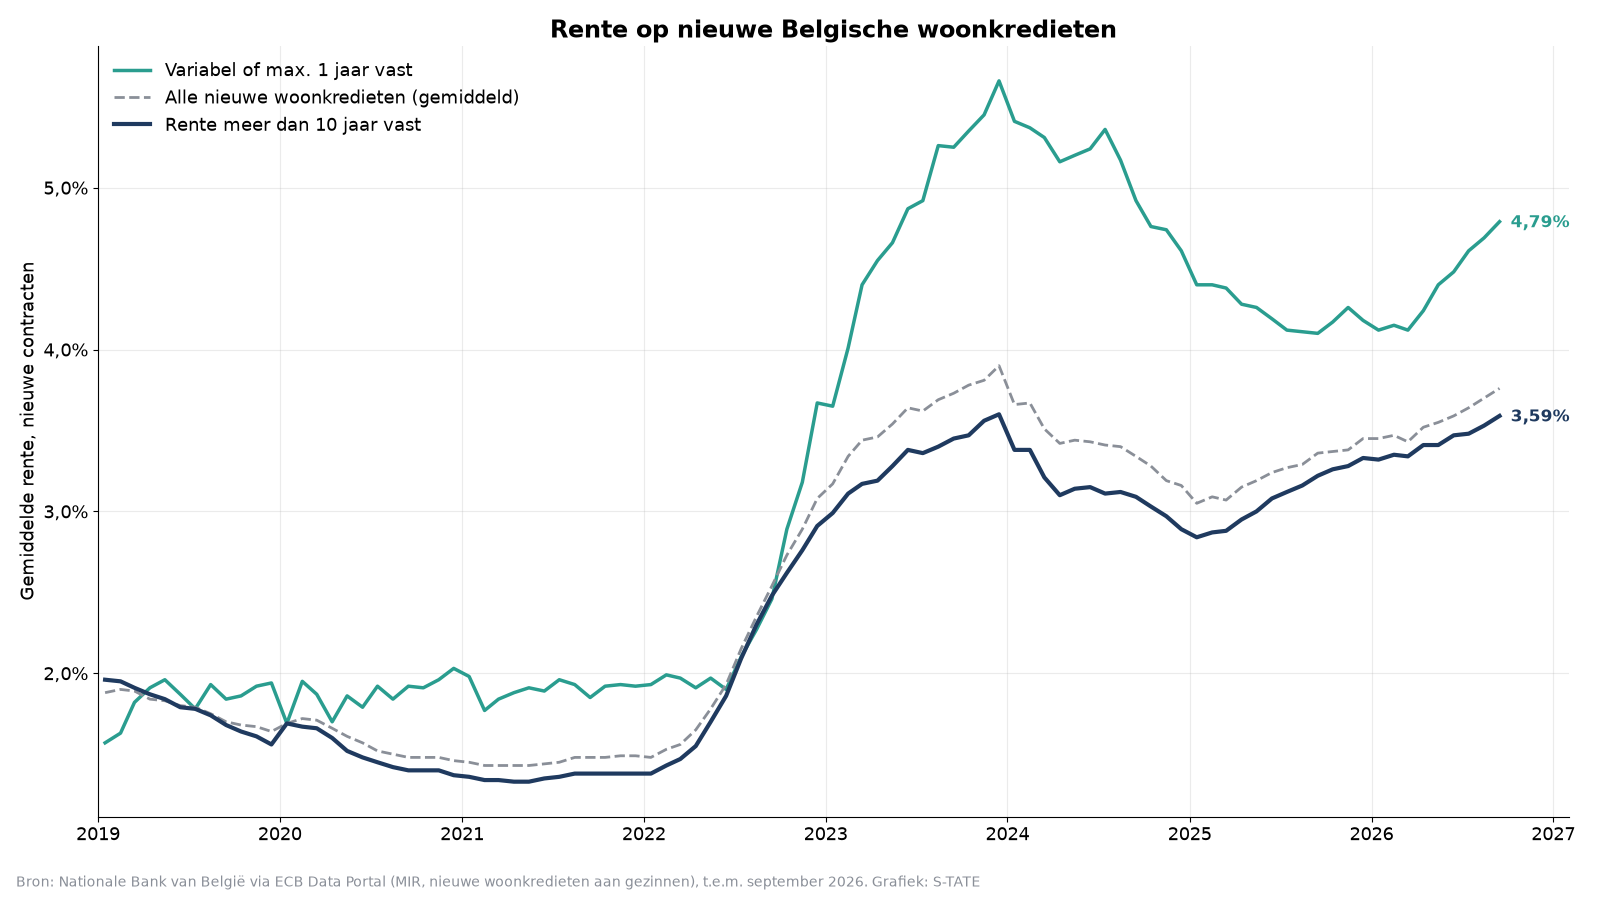
Die hogere marktrentes vinden hun weg naar de woonkredieten. Volgens cijfers van de Nationale Bank (via het ECB Data Portal) lag de gemiddelde rente op een nieuw woonkrediet met meer dan 10 jaar vaste rente in september 2026 op 3,59%. Begin 2025 was dat nog 2,84%, en de piek van december 2023 lag op 3,60%. Voor een variabele rente of een rente die maximaal één jaar vastligt liep het gemiddelde op tot 4,79%.
Dit zijn gemiddelden over alle nieuwe contracten. Concrete offertes liggen vaak hoger: volgens kredietbemiddelaar Immotheker Finotheker betaalde je half oktober gemiddeld 4,58% voor een vaste rente op 25 jaar.
Wat kost dat concreet?
Een rekenvoorbeeld voor een lening van 250.000 euro op 25 jaar met vaste rente en gelijke maandelijkse aflossingen:
| Rentevoet | Maandaflossing | Totale rente over 25 jaar |
|---|---|---|
| 1,36% (gemiddelde januari 2021) | ± 983 euro | ± 45.000 euro |
| 3,59% (gemiddelde september 2026) | ± 1.264 euro | ± 129.100 euro |
| 4,58% (offerte 25 jaar, oktober 2026) | ± 1.401 euro | ± 170.300 euro |
Eigen berekening op basis van de gemiddelde rentes hierboven, zonder kosten, verzekeringen of fiscale voordelen. Uw eigen rente hangt af van uw inkomen, eigen inbreng en de woning.
Wat betekent dit voor de vastgoedmarkt?
De markt koelt af, maar stort niet in. Volgens de Vastgoedbarometer van de notarissen daalde het aantal woningverkopen in het derde kwartaal van 2026 met 2,2% tegenover een jaar eerder. Toch steeg de gemiddelde prijs van een huis in België tot 360.613 euro (+3,0%), in Vlaanderen tot 398.182 euro.
Febelfin telde in het derde kwartaal ongeveer 48.300 nieuwe hypothecaire kredieten, bijna 9% minder dan een jaar eerder, maar nog altijd een hoog niveau. Het aantal kredietaanvragen steeg zelfs licht. Volgens Belfius verloor een gemiddeld gezin sinds begin dit jaar wel 7 m² aan aankoopcapaciteit, door de combinatie van hogere rentes en hogere prijzen.
Wat betekent dit voor u?
- Kopers: reken met de rente van vandaag en houd marge voor een verdere stijging. Vergelijk offertes van verschillende banken en bekijk ook de looptijd: een kortere looptijd geeft een lagere rente, maar een hogere maandaflossing.
- Eigenaars met een lopend krediet: met een vaste rente verandert er niets. Bij een variabele formule kijkt u best na wanneer uw rente herzien wordt en hoeveel ze maximaal kan stijgen. Die grens staat in uw contract.
- Verhuurders en investeerders: hogere financieringskosten drukken het rendement. Neem de actuele rente op in uw berekening voor u een nieuw pand aankoopt.
- Huurders: stijgende rentes houden sommige kandidaat-kopers langer op de huurmarkt. De huurprijzen stegen in oktober met 3,07% op jaarbasis.
Bronnen
- Europese Centrale Bank: officiële rentetarieven
- Nationale Bank van België: monetairbeleidsbeslissingen oktober 2026
- ECB Data Portal: rente op nieuwe Belgische woonkredieten
- ECB Data Portal: Belgische 10-jarige rente
- Statbel: consumptieprijsindex oktober 2026
- Notaris.be: Vastgoedbarometer Q3 2026
- Febelfin: hypothecaire kredieten Q3 2026
Algemene informatie, geen financieel advies. Stand van zaken: 2 november 2026.
Lees ook andere artikels over wonen en vastgoed op onze blog.